


O Copom cortou a Selic pela quarta vez consecutiva na reunião encerrada em 5 de agosto, em igual magnitude de 0,25 ponto percentual, levando a taxa para 14% ao ano. O movimento era esperado, mas o comunicado mostrou-se ainda mais cauteloso — e o tom da decisão importa tanto quanto o número.
Uma das razões para este resultado é a inflação. O IPCA de junho veio em 0,16% no mês, bem abaixo da mediana do mercado, e o acumulado em 12 meses desacelerou de 4,72% para 4,64% — ainda acima do teto da meta de 4,50%. A composição do dado foi mais benigna: a média dos núcleos recuou para 4,46% em 12 meses e a difusão caiu de 65% para 54%, sinal de pressão menos disseminada. O ponto de atenção segue nos serviços intensivos em trabalho, que aceleraram de 6,98% para 7,13% em 12 meses, refletindo um mercado de trabalho ainda resiliente.
Além disso, as expectativas de inflação continuam acima da meta de 3,0% para os próximos anos, e o governo anunciou recentemente cerca de R$ 200 bilhões em estímulos fiscais e parafiscais — combustível adicional para uma economia que já roda perto do seu potencial.
Nesse contexto, nosso cenário-base prevê uma pausa no ciclo após o corte de agosto, dando tempo ao Banco Central de avaliar os efeitos dos estímulos antes de seguir adiante — com projeção de Selic em 11,50% ao fim de 2027. Isso significa que o mercado de ações opera em um ambiente que ainda penaliza duration longa e ativos com fluxo de caixa sensível ao custo do crédito — mas que começa, de forma gradual, a precificar o alívio à frente.
Saiba mais sobre a decisão do Copom que levou a Selic a 14,00%.
O que esse ciclo significa para ações pagadoras de dividendos
O ambiente de juros altos tende a ser lido como adverso para a renda variável — e em parte é, especialmente para empresas com dívida pesada em CDI e modelos de negócio que dependem de crédito barato para crescer. Mas essa leitura é incompleta quando se trata de companhias pagadoras de dividendos consistentes.
Empresas com geração de caixa estável, baixo endividamento e setores menos sensíveis ao ciclo econômico — como utilities, bancos bem capitalizados e concessões — conseguem manter distribuições relevantes mesmo em ambientes restritivos. Para esse perfil de empresa, a Selic alta cria um fenômeno interessante: o preço da ação tende a ser pressionado pelo custo de oportunidade elevado da renda fixa, o que eleva o DY sem que o dividendo tenha crescido. Isso pode representar tanto um ponto de entrada quanto um sinal de alerta — a diferença está nos fundamentos.
Vale lembrar que, na renda variável, a Selic elevada ainda pede seletividade no curto prazo. O mercado costuma se antecipar aos movimentos de juros, e faz sentido manter o foco em empresas de qualidade: resilientes, com boa geração de caixa e menor sensibilidade ao ciclo de juros. Um índice em alta comprime o DY das ações que sobem junto — com isso, diante de correções, existe a possibilidade de mais empresas refletirem um DY mais elevado.
Veja aqui os impactos da alta dos juros nas ações.
A forma correta de ler o Dividend Yield
O Dividend Yield mede quanto uma empresa distribuiu em dividendos em relação ao preço atual da ação: dividendos pagos nos últimos 12 meses divididos pelo preço, multiplicados por 100. Se uma ação custa R$ 10,00 e pagou R$ 1,20 em dividendos no ano, o DY é de 12%.
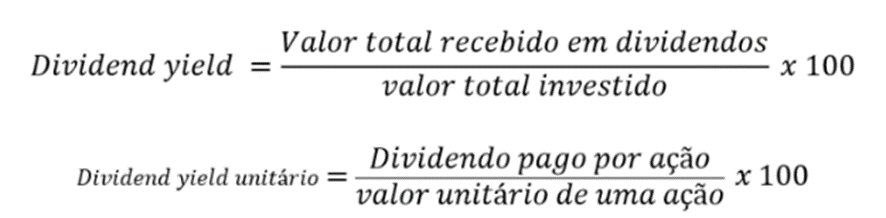
A armadilha é a mesma de qualquer ativo de renda: quando o preço cai, o DY sobe — mesmo que os dividendos sejam iguais ou menores. Uma ação que custava R$ 10,00 e pagava R$ 1,00 tinha DY de 10%. Se caiu para R$ 5,00, o DY aparente vai para 20% — mas o acionista que entrou antes está com um ativo desvalorizado e, possivelmente, uma empresa em deterioração.
Por isso, DY acima da Selic é ponto de partida, não conclusão. As perguntas que validam ou invalidam o número são três: os dividendos pagos no período têm caráter recorrente ou incluem eventos extraordinários — JCP acumulado, venda de ativo, resultado não-operacional? A queda de preço que elevou o DY reflete um problema estrutural da empresa ou um ajuste de mercado que tende a se reverter com o tempo? E o nível de endividamento é compatível com a manutenção dessas distribuições em um ambiente em que o crédito ainda está caro?
Uma análise do DY médio dos últimos anos — que reflete a consistência da política de distribuição, não apenas o retrato de um exercício — costuma complementar bem a leitura do DY de 12 meses. Empresas que aparecem em ambas as métricas têm uma distribuição mais sustentável do que as que figuram apenas em uma delas.
As ações que superam os juros da Selic atual em dividendos: veja a lista
O universo de análise reúne as ações que compõem o Ibovespa, o Índice de Dividendos (Idiv) e o Índice Brasil 100 (IBrX 100) — os principais índices da B3 por liquidez e representatividade do mercado acionário brasileiro. O limiar de referência é 14% ao ano, equivalente a aproximadamente 1,10% ao mês em termos brutos.
As ações abaixo superam esse patamar considerando os dividendos acumulados nos últimos 12 meses:
| Ticker | Setor | DY 12M |
|---|---|---|
| SYNE3 | Outros | 64,53% |
| GRND3 | Têxtil | 43,19% |
| VULC3 | Têxtil | 32,62% |
| LOGG3 | Construção | 27,54% |
| LAVV3 | Construção | 27,26% |
| POMO3 | Veículos e peças | 22,42% |
| AUAU3 | Comércio | 21,06% |
| POMO4 | Veículos e peças | 20,89% |
| EVEN3 | Construção | 20,09% |
| MDNE3 | Construção | 19,13% |
| MBRF3 | Alimentos e Bebidas | 17,49% |
| BBSE3 | Finanças e Seguros | 16,98% |
| UNIP6 | Química | 16,92% |
| TGMA3 | Transporte e Serviços | 14,87% |
| AZZA3 | Têxtil | 14,55% |
Vale um alerta sobre as primeiras colocadas: yields muito acima da média costumam ter origem em eventos que não se repetem todo ano — venda de ativos, reduções de capital ou distribuições extraordinárias. Por isso, é útil cruzar essa lista com o comportamento histórico da distribuição.
A seguir, as ações que superam 14% ao ano considerando a média do DY dos últimos três exercícios (2023, 2024 e 2025), critério que privilegia a consistência da política de dividendos em vez do retrato de um único ano:
| Ticker | Setor | DY Médio 3 Anos |
|---|---|---|
| GRND3 | Têxtil | 21,68% |
| VULC3 | Têxtil | 17,38% |
| PETR4 | Petróleo e Gás | 17,29% |
| PETR3 | Petróleo e Gás | 16,22% |
| LEVE3 | Veículos e peças | 15,64% |
| BRAP4 | Outros | 14,02% |
O contraste entre as duas listas é informativo: apenas GRND3 e VULC3 aparecem em ambas. As demais posições do topo da primeira tabela não se sustentam quando se olha o histórico de três anos — sinal de que o yield elevado tem origem pontual. Do outro lado, Petrobras e Bradespar mostram consistência histórica, mas distribuíram menos nos últimos 12 meses do que sua própria média.
Como os números foram calculados
Os dados são da Economatica, com data base de 07/08/2026, e consideram as ações que integram o Ibovespa, o Idiv ou o IBrX 100. O Dividend Yield de 12 meses divide os proventos distribuídos no período — dividendos e juros sobre capital próprio (JCP) — pela cotação de fechamento na data base. Ou seja, reflete o rendimento de quem compra a ação hoje, e não o de quem comprou há um ano.
O DY médio de três anos é a média simples dos yields apurados ao fim de cada exercício de 2023, 2024 e 2025, considerando apenas empresas que distribuíram proventos em pelo menos três dos anos analisados.
O que avaliar antes de investir
Mapear quem paga mais é o primeiro passo. O segundo é entender se essa distribuição é estrutural ou circunstancial. Os critérios que fazem diferença nessa avaliação são a qualidade e recorrência da geração de caixa, o histórico de pagamento em diferentes momentos do ciclo econômico, o nível de endividamento da empresa e a sensibilidade do setor ao ritmo de queda da Selic. Empresas que pagaram dividendos extraordinários para inflar o DY em um único ano costumam decepcionar o investidor que entrou esperando repetição.
Este conteúdo é de caráter educacional e não representa recomendação de compra ou venda de qualquer ativo.
Para quem quer ir além da tabela, nossa Carteira Recomendada de Dividendos é atualizada todo mês com base em análise fundamentalista — não apenas no DY corrente:
Carteira Recomendada de Dividendos – nossa equipe de especialistas seleciona mensalmente as melhores ações pagadoras de dividendos, garantindo um portfólio equilibrado e focado em geração de renda.
Acompanhe nossas recomendações para investir com mais segurança e estratégia, confira nossas Carteiras Recomendadas e garanta uma renda passiva eficiente e sustentável!
Elaborado por:
Maria Giulia Soares, CNPI 10023
1) Este relatório de análise foi elaborado pela XP Investimentos CCTVM S.A. (“XP Investimentos ou XP”) de acordo com todas as exigências previstas na Resolução CVM 20/2021, tem como objetivo fornecer informações que possam auxiliar o investidor a tomar sua própria decisão de investimento, não constituindo qualquer tipo de oferta ou solicitação de compra e/ou venda de qualquer produto. As informações contidas neste relatório são consideradas válidas na data de sua divulgação e foram obtidas de fontes públicas. A XP Investimentos não se responsabiliza por qualquer decisão tomada pelo cliente com base no presente relatório.
2) Este relatório foi elaborado considerando a classificação de risco dos produtos de modo a gerar resultados de alocação para cada perfil de investidor.
3) O(s) signatário(s) deste relatório declara(m) que as recomendações refletem única e exclusivamente suas análises e opiniões pessoais, que foram produzidas de forma independente, inclusive em relação à XP Investimentos e que estão sujeitas a modificações sem aviso prévio em decorrência de alterações nas condições de mercado, e que sua(s) remuneração(es) é(são) indiretamente influenciada por receitas provenientes dos negócios e operações financeiras realizadas pela XP Investimentos.
4) O analista responsável pelo conteúdo deste relatório e pelo cumprimento da Resolução CVM nº 20/2021 está indicado acima, sendo que, caso constem a indicação de mais um analista no relatório, o responsável será o primeiro analista credenciado a ser mencionado no relatório.
5) Os analistas da XP Investimentos estão obrigados ao cumprimento de todas as regras previstas no Código de Conduta da APIMEC Brasil para o Analista de Valores Mobiliários e na Política de Conduta dos Analistas de Valores Mobiliários da XP Investimentos.
6) O atendimento de nossos clientes é realizado por empregados da XP Investimentos ou por assessores de investimento que desempenham suas atividades por meio da XP, em conformidade com a Resolução CVM nº 178/2023, os quais encontram-se registrados na Associação Nacional das Corretoras e Distribuidoras de Títulos e Valores Mobiliários – ANCORD. O assessor de investimento não pode realizar consultoria, administração ou gestão de patrimônio de clientes, devendo atuar como intermediário e solicitar autorização prévia do cliente para a realização de qualquer operação no mercado de capitais.
7) Para fins de verificação da adequação do perfil do investidor aos serviços e produtos de investimento oferecidos pela XP Investimentos, utilizamos a metodologia de adequação dos produtos por portfólio, nos termos das Regras e Procedimentos ANBIMA de Suitability nº 01 e do Código ANBIMA de Distribuição de Produtos de Investimento. Essa metodologia consiste em atribuir uma pontuação máxima de risco para cada perfil de investidor (conservador, moderado e agressivo), bem como uma pontuação de risco para cada um dos produtos oferecidos pela XP Investimentos, de modo que todos os clientes possam ter acesso a todos os produtos, desde que dentro das quantidades e limites da pontuação de risco definidas para o seu perfil. Antes de aplicar nos produtos e/ou contratar os serviços objeto deste material, é importante que você verifique se a sua pontuação de risco atual comporta a aplicação nos produtos e/ou a contratação dos serviços em questão, bem como se há limitações de volume, concentração e/ou quantidade para a aplicação desejada. Você pode consultar essas informações diretamente no momento da transmissão da sua ordem ou, ainda, consultando o risco geral da sua carteira na tela de carteira (Visão Risco). Caso a sua pontuação de risco atual não comporte a aplicação/contratação pretendida, ou caso existam limitações em relação à quantidade e/ou volume financeiro para a referida aplicação/contratação, isto significa que, com base na composição atual da sua carteira, esta aplicação/contratação não está adequada ao seu perfil. Em caso de dúvidas sobre o processo de adequação dos produtos oferecidos pela XP Investimentos ao seu perfil de investidor, consulte o FAQ. As condições de mercado, mudanças climáticas e o cenário macroeconômico podem afetar o desempenho do investimento.
8) A rentabilidade de produtos financeiros pode apresentar variações e seu preço ou valor pode aumentar ou diminuir num curto espaço de tempo. Os desempenhos anteriores não são necessariamente indicativos de resultados futuros. A rentabilidade divulgada não é líquida de impostos. As informações presentes neste material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes.
9) Este relatório é destinado à circulação exclusiva para a rede de relacionamento da XP Investimentos, incluindo assessores de investimentos da XP e clientes da XP, podendo também ser divulgado no site da XP. Fica proibida sua reprodução ou redistribuição para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento expresso da XP Investimentos.
10) SAC. 0800 77 20202. A Ouvidoria da XP Investimentos tem a missão de servir de canal de contato sempre que os clientes que não se sentirem satisfeitos com as soluções dadas pela empresa aos seus problemas. O contato pode ser realizado por meio do telefone: 0800 722 3710.
11) O custo da operação e a política de cobrança estão definidos nas tabelas de custos operacionais disponibilizadas no site da XP Investimentos: www.xpi.com.br.
12) A XP Investimentos se exime de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização deste relatório ou seu conteúdo.
13) A Avaliação Técnica e a Avaliação de Fundamentos seguem diferentes metodologias de análise. A Análise Técnica é executada seguindo conceitos como tendência, suporte, resistência, candles, volumes, médias móveis entre outros. Já a Análise Fundamentalista utiliza como informação os resultados divulgados pelas companhias emissoras e suas projeções. Desta forma, as opiniões dos Analistas Fundamentalistas, que buscam os melhores retornos dadas as condições de mercado, o cenário macroeconômico e os eventos específicos da empresa e do setor, podem divergir das opiniões dos Analistas Técnicos, que visam identificar os movimentos mais prováveis dos preços dos ativos, com utilização de “stops” para limitar as possíveis perdas.
14) Ação é uma fração do capital de uma empresa que é negociada no mercado. É um título de renda variável, ou seja, um investimento no qual a rentabilidade não é preestabelecida, varia conforme as cotações de mercado. O investimento em ações é um investimento de alto risco e os desempenhos anteriores não são necessariamente indicativos de resultados futuros e nenhuma declaração ou garantia, de forma expressa ou implícita, é feita neste material em relação a desempenhos. As condições de mercado, o cenário macroeconômico, os eventos específicos da empresa e do setor podem afetar o desempenho do investimento, podendo resultar até mesmo em significativas perdas patrimoniais. A duração recomendada para o investimento é de médio-longo prazo. Não há quaisquer garantias sobre o patrimônio do cliente neste tipo de produto.
15) O investimento em opções é preferencialmente indicado para investidores de perfil agressivo, de acordo com a política de suitability praticada pela XP Investimentos. No mercado de opções, são negociados direitos de compra ou venda de um bem por preço fixado em data futura, devendo o adquirente do direito negociado pagar um prêmio ao vendedor tal como num acordo seguro. As operações com esses derivativos são consideradas de risco muito alto por apresentarem altas relações de risco e retorno e algumas posições apresentarem a possibilidade de perdas superiores ao capital investido. A duração recomendada para o investimento é de curto prazo e o patrimônio do cliente não está garantido neste tipo de produto.
16) O investimento em termos são contratos para compra ou a venda de uma determinada quantidade de ações, a um preço fixado, para liquidação em prazo determinado. O prazo do contrato a Termo é livremente escolhido pelos investidores, obedecendo o prazo mínimo de 16 dias e máximo de 999 dias corridos. O preço será o valor da ação adicionado de uma parcela correspondente aos juros – que são fixados livremente em mercado, em função do prazo do contrato. Toda transação a termo requer um depósito de garantia. Essas garantias são prestadas em duas formas: cobertura ou margem.
17) O investimento em Mercados Futuros embute riscos de perdas patrimoniais significativos. Commodity é um objeto ou determinante de preço de um contrato futuro ou outro instrumento derivativo, podendo consubstanciar um índice, uma taxa, um valor mobiliário ou produto físico. É um investimento de risco muito alto, que contempla a possibilidade de oscilação de preço devido à utilização de alavancagem financeira. A duração recomendada para o investimento é de curto prazo e o patrimônio do cliente não está garantido neste tipo de produto. As condições de mercado, mudanças climáticas e o cenário macroeconômico podem afetar o desempenho do investimento.
18) ESTA INSTITUIÇÃO É ADERENTE AO CÓDIGO ANBIMA DE DISTRIBUIÇÃO DE PRODUTOS DE INVESTIMENTO.