

O Banco Central reduziu a taxa Selic em 0,25 p.p., de 14,00% para 13,75% ao ano, na decisão desta quarta-feira. O movimento veio dentro do esperado pelo mercado e dá sequência ao ciclo de flexibilização dos últimos meses. A diferença em relação à reunião de agosto está no pano de fundo: lá fora o cenário piorou, enquanto aqui dentro os dados reforçaram a leitura de uma economia perdendo fôlego. O Copom pesou os dois lados, manteve o tom cauteloso e preferiu, mais uma vez, não se comprometer com os próximos passos.
Por que o corte?
O que sustentou a decisão foi o cenário doméstico. Desde a última reunião, tanto os dados de atividade quanto os de inflação vieram abaixo das expectativas.
– Atividade mais fraca: o detalhamento do PIB do 2º trimestre mostrou queda do consumo, e indicadores como produção industrial, receitas de serviços e geração de empregos de julho reforçaram a perda de ritmo. O crédito também tem desacelerado, com inadimplência em alta. Diante disso, o nosso time de Economia reduziu a projeção de crescimento do PIB em 2026 de 2,0% para 1,7%.
Vale lembrar: quando a economia desacelera, empresas têm menos espaço para repassar custos e o consumo perde força. Esse “esfriamento” é justamente o canal pelo qual os juros altos combatem a inflação, e é o que abre caminho para cortes adicionais.
– Inflação corrente benigna: os últimos dados de inflação mostraram um certo fôlego nos preços, como ilustrada pela inflação em agosto. A queda no preço dos alimentos, bens industriais e fatores pontuais como ajustes no preço de energia contribuíram para essa dinâmica benigna da inflação.
– Câmbio resiliente: mesmo com juros subindo no mundo, o real se manteve firme, apoiado principalmente na solidez das contas externas — explicada principalmente pela na alta no preço de commodities e no ingresso de investimentos estrangeiros diretos.
Por que o Copom segue cauteloso?
Se o quadro doméstico ajudou, o externo trouxe novas preocupações:
– Petróleo acima de US$ 100 por barril, com a escalada do conflito entre Estados Unidos e Irã, e alta também em outras commodities.
– Juros globais mais altos: o Banco Central americano elevou sua taxa básica de juros, assim como o Banco Europeu anteriormente. Os títulos de 10 anos do Tesouro americano superaram a marca dos 5,00%, o maior nível em cerca de duas décadas.
– El Niño mais intenso, que se concretizado tende a pressionar os preços dos alimentos no fim de 2026 e no primeiro semestre de 2027.
– Expectativas de inflação ainda desancoradas: como exemplo, a mediana do Boletim Focus para 2027 subiu de 4,22% para 4,30%, bem acima da meta de 3,0% — se aproximando da banda superior da meta (4,5%).
Expectativas de inflação: o que são?
As expectativas de inflação são fundamentais para o controle da inflação em si. A lógica é simples: se empresas e consumidores acreditam que os preços continuarão subindo, tendem a antecipar reajustes, acelerando o processo inflacionário. Esse comportamento afeta salários, contratos e decisões de investimento, tornando a inflação mais difícil de combater no futuro.
Somam-se a isso riscos locais que seguem no radar, como a defasagem dos preços do diesel em relação aos preços internacionais, a potencial aprovação do fim da escala 6×1 (que pode encarecer o custo do trabalho) e a incerteza em torno das eleições de outubro.
Nesse contexto, apesar da continuidade no ciclo de afrouxamento, o Comitê reforçou a necessidade de “serenidade e cautela”.
O que esperar daqui pra frente?
Nosso time de Economia projeta a continuidade do ciclo de cortes da Selic, com a taxa atingindo 13,25% ao fim de 2026. Para 2027, mantemos nossa projeção da Selic em 11,50% ao ano: esse patamar seria atingido até junho, com cortes de 0,50 p.p. a partir da segunda reunião do ano.
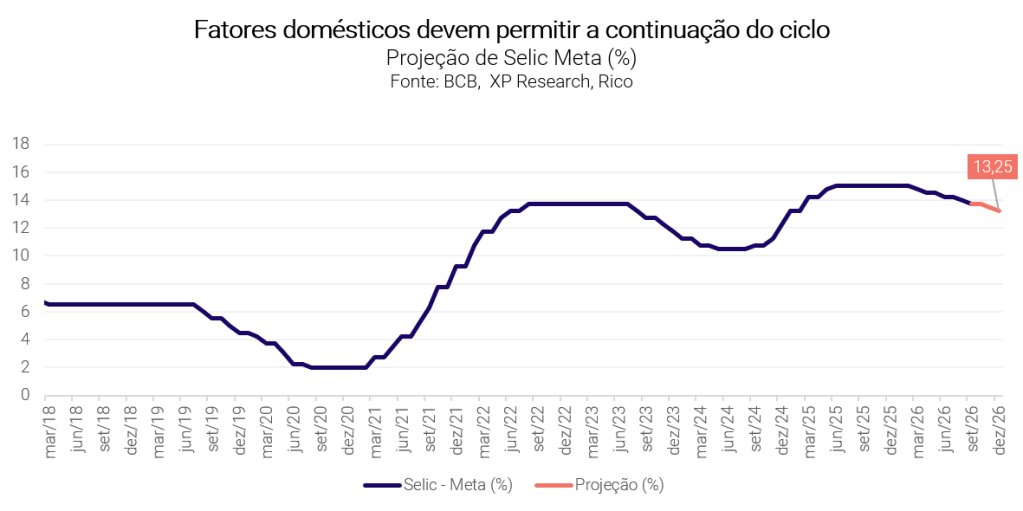
Dito isso, esse caminho depende principalmente de alguns fatores. Entre eles, está a sinalização fiscal do próximo governo, depois das eleições. A evolução dos choques de oferta globais, com petróleo e clima à frente, compõe outro elemento central. Por fim, o patamar da taxa de câmbio também é determinante, especialmente com juros mais altos nos EUA.
Como isso aparece no seu dia a dia?
No curto prazo, a queda adicional da Selic altera pouca coisa no dia-a-dia. A política monetária age com defasagem: segundo estudo do Banco Central, uma alteração na Selic leva de 3 a 12 meses para chegar integralmente às taxas de crédito de famílias e empresas. Ou seja, o crédito deve continuar caro por mais algum tempo, mesmo com os cortes em andamento.

Vale lembrar: é por causa dessa defasagem que o Banco Central decide olhando para a inflação projetada lá na frente, no chamado horizonte relevante, e não apenas para os números do mês.
O que essa decisão representa para os seus investimentos?
Mesmo com mais um corte, a Selic em 13,75% segue em patamar elevado, o que mantém a renda fixa atrativa:
– Pós-fixados: continuam entregando retorno alto com segurança e liquidez, aproveitando uma Selic que ainda deve ficar em dois dígitos por um bom tempo.
– Títulos IPCA+: garantem ganho real e proteção contra a inflação, algo relevante para seus objetivos de longo prazo, além dos riscos de curto prazo para a inflação como choques de petróleo e preço dos alimentos.
– Prefixados: ganham apelo com a perspectiva de um ciclo de cortes mais longo, mas a volatilidade do período eleitoral pede prudência. Seguimos preferindo prazos curtos e emissores sólidos — sempre alinhando o prazo do título com o horizonte de investimento.
Na renda variável, um ciclo de cortes mais prolongado tende a favorecer a bolsa ao longo do tempo, embora o mercado já tenha antecipado a queda dos juros atual. Ainda assim, com eleições e cenário externo turbulento, a seletividade continua importante, e o foco segue em empresas de qualidade, com boa geração de caixa e balanço resiliente.
No fim das contas, o momento continua pedindo diversificação, foco em qualidade e visão de longo prazo.