
Uma revisão de mais de 100 estudos, conduzida por pesquisadores da Universidade de Cambridge e baseada em pesquisas produzidas ao longo de cerca de 30 anos, indica que hábitos e atitudes relacionados ao dinheiro já começam a se formar por volta dos sete anos de idade. É nessa fase, entre brincadeiras e as primeiras mesadas, que se plantam as bases de como o dinheiro será tratado décadas depois. Não à toa, o Brasil ainda ocupa uma posição modesta em avaliações internacionais de letramento financeiro: de acordo com o PISA 2022, da OCDE, apenas 2% dos estudantes brasileiros avaliados alcançaram o nível mais alto de proficiência em educação financeira, ante uma média de 11% entre os países da OCDE participantes da avaliação.
O Dia das Crianças, então, pode ir muito além dos brinquedos. A data também abre espaço para uma conversa que rende frutos por décadas: como introduzir a educação financeira em casa, respeitando o momento de desenvolvimento de cada criança, e como transformar esse aprendizado em planejamento para etapas mais caras da vida, como a faculdade. Confira a seguir como esse aprendizado pode ser adaptado a cada fase da infância.
Mesada e letramento financeiro
Assim como não se ensina a andar de bicicleta com uma aula de física, a educação financeira também precisa ser adaptada à fase da vida. O caminho costuma ficar mais natural quando dividido em três momentos:
Dos 3 aos 6 anos: o primeiro contato com o dinheiro
Nessa fase, o objetivo não é ensinar contas, mas apresentar noções simples: a diferença entre “precisar” e “querer” e a ideia de que nem tudo chega na hora exata do pedido. O clássico “teste do marshmallow”, em que crianças eram desafiadas a esperar para ganhar uma recompensa maior, ajudou a popularizar a relação entre a capacidade de esperar e o desenvolvimento do autocontrole. Pesquisas posteriores, porém, indicam que fatores familiares, ambientais e socioeconômicos também influenciam os resultados ao longo da vida. Guardar moedinhas em um cofrinho transparente, por exemplo, já ajuda a criança a associar paciência a conquista.
Para entender melhor o experimento que ficou conhecido mundialmente, confira abaixo o vídeo clássico do teste do marshmallow.
Dos 7 aos 12 anos: a mesada como primeiro “salário”
É na infância intermediária que a mesada costuma entrar em cena, seja como um valor regular, seja associada a tarefas previamente combinadas, funcionando, na prática, como um primeiro exercício de responsabilidade financeira. Um método simples é o dos potes: uma parte do valor recebido vai para gastar agora, outra para guardar rumo a um objetivo maior e uma terceira para ajudar outras pessoas. Um exemplo concreto ajuda a fixar a lógica: se um brinquedo custa R$ 100 e a criança consegue guardar R$ 10 por mês, o cálculo de que serão necessários dez meses já introduz, de forma lúdica, o conceito de planejamento financeiro.
Na adolescência: mais autonomia e as primeiras decisões de peso
Com a chegada da adolescência, cresce também a complexidade das decisões. É comum que a família passe a considerar uma conta bancária própria para o adolescente, o que ajuda a entender como funcionam os serviços financeiros na prática. O tema do cartão de crédito costuma gerar dúvidas: quando bem utilizado, com limites compatíveis e sempre com a fatura paga integralmente, pode ser uma ferramenta de aprendizado. O cuidado maior está em evitar o chamado crédito rotativo, que figura entre as modalidades mais caras do mercado e costuma registrar taxas anuais de três dígitos. É também nessa fase que a família pode abrir os primeiros investimentos em nome do próprio jovem, desde que observadas as regras da instituição financeira e a representação ou assistência do responsável legal.
Esse mesmo raciocínio, o de transformar um objetivo grande em pequenos aportes recorrentes, sustenta um dos planejamentos mais estratégicos dentro de uma família: a faculdade dos filhos. Veja a seguir quanto, na prática, seria preciso guardar todos os meses para transformar esse objetivo em realidade.
Da mesada aos estudos superiores: quanto guardar todo mês
Segundo o levantamento Cenário de Precificação da Graduação – Brasil 2026, atribuído à Hoper Educação em parceria com a Associação Brasileira de Mantenedoras de Ensino Superior (ABMES), a mediana das mensalidades presenciais no país seria de R$ 835 em 2026, enquanto o ensino a distância teria mediana de R$ 214. Medicina apareceria como uma exceção, com mediana de R$ 11,4 mil por mês e valores que poderiam ultrapassar R$ 15 mil em algumas instituições.
Felizmente, o mesmo princípio dos juros compostos que vale para a mesada infantil vale, em escala maior, para esse objetivo: quanto mais cedo o dinheiro começa a ser investido, menor tende a ser o esforço mensal necessário para chegar ao valor final, porque parte do caminho pode ser feita pelos rendimentos acumulados ano após ano.
Uma referência de investimento de longo prazo para esse tipo de objetivo é o Tesouro IPCA+, que busca preservar o poder de compra ao combinar a variação do IPCA com uma taxa prefixada. As taxas variam diariamente, e a rentabilidade contratada só é assegurada se o título for mantido até o vencimento. Em caso de venda antecipada, o preço pode oscilar com a marcação a mercado.
Para a simulação a seguir, foi adotada, apenas como hipótese de cálculo, uma rentabilidade real de 6% ao ano. O retorno efetivo pode ser maior ou menor, e não há garantia de que essa taxa estará disponível durante todo o período. Com base nessa premissa, é possível estimar quanto seria necessário guardar todo mês, considerando diferentes cursos e prazos até os 18 anos do filho.
| Curso | Custo total estimado do curso | Aporte mensal (15 anos) | Aporte mensal (10 anos) | Aporte mensal (5 anos) |
| EAD / Tecnólogo | R$ 10.300 | R$ 36 | R$ 63 | R$ 148 |
| Presencial padrão (Humanas / Administração) | R$ 40.100 | R$ 140 | R$ 247 | R$ 577 |
| Engenharia | R$ 58.000 | R$ 202 | R$ 357 | R$ 835 |
| Medicina | R$ 820.800 | R$ 2.861 | R$ 5.052 | R$ 11.812 |
Simulação com retorno real hipotético de 6% ao ano (acima da inflação), aportes realizados ao fim de cada mês e valores brutos. Os custos dos cursos estão expressos em valores de hoje e não consideram bolsas, impostos, taxas ou reajustes distintos da inflação. Custos baseados nas medianas nacionais de mensalidades da Hoper Educação/ABMES.
O que salta aos olhos na tabela é o efeito multiplicador do tempo: para o mesmo curso presencial padrão, guardar por 15 anos, em vez de 5, reduz o aporte mensal necessário em cerca de 76%, de R$ 577 para R$ 140. É a mesma lógica dos juros compostos explicada ainda na infância, só que aplicada a um objetivo bem maior.
Vale lembrar, ainda, que a conta também pode ser reduzida por bolsas institucionais ou pelo Programa Universidade para Todos (Prouni), ou redistribuída ao longo do tempo por alternativas de financiamento, como o Fies. Isso reforça que o valor simulado é uma referência de planejamento, não uma obrigação rígida.
Onde guardar esse dinheiro
Para objetivos de longo prazo como a faculdade, a família pode combinar diferentes estratégias. Uma conta de investimentos em nome do próprio filho, aberta com a participação do responsável legal e conforme as regras da instituição, ajuda a vincular o dinheiro ao objetivo.
Entre as alternativas, o Tesouro Educa+ merece destaque por ter sido desenhado especificamente para objetivos educacionais. O título combina a variação do IPCA com uma taxa de juros contratada no momento da compra e, a partir da data de conversão escolhida, transforma o valor acumulado em 60 pagamentos mensais, durante cinco anos. Esse formato aproxima o investimento do fluxo de despesas de uma graduação e ajuda a preservar o poder de compra do dinheiro. Ainda assim, é importante compatibilizar a data de conversão com o início previsto dos estudos e lembrar que, em caso de venda antecipada, o preço do título pode oscilar com a marcação a mercado.
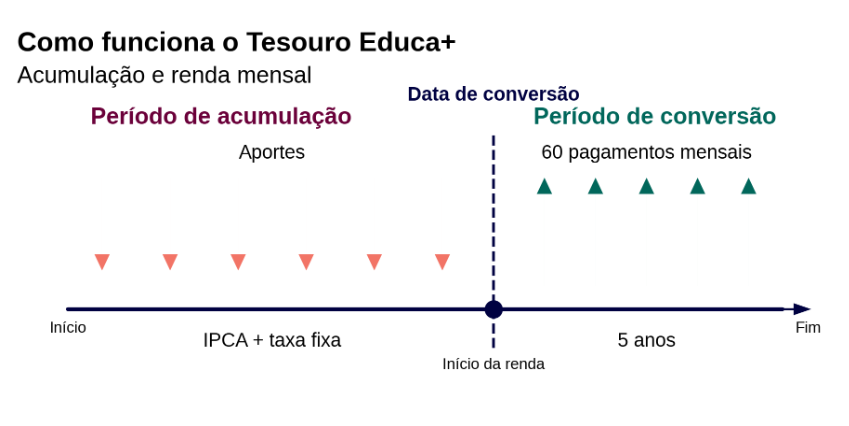
Tesouro Educa+: fase de acumulação e período de conversão em renda mensal.
Outras alternativas também podem complementar a estratégia: títulos do Tesouro IPCA+ com vencimento alinhado à meta, debêntures incentivadas — que podem ser isentas de imposto de renda para pessoas físicas, mas têm risco de crédito do emissor e não contam com a cobertura do Fundo Garantidor de Créditos (FGC) — e previdência privada, desde que a família avalie taxas, regime tributário, prazo e qualidade do fundo.
Acesse o nosso relatório Onde Investir e explore as possibilidades de planejamento financeiro.
O dinheiro como ferramenta, não como destino
Vale reforçar, para os pequenos e para os adultos, que o dinheiro é uma ferramenta importante, mas não é a única coisa que importa na formação de uma criança. O afeto da família, o tempo dedicado às brincadeiras e o incentivo à curiosidade seguem sendo insubstituíveis. O que o planejamento financeiro oferece é justamente mais liberdade para viver essas experiências com menos aperto no futuro, seja no momento de trocar a mesada pelo primeiro salário, seja no dia em que a faculdade se torna realidade.
Quer transformar esse objetivo em um plano? Conheça o Meus Objetivos da Rico e descubra quanto investir para cada meta do seu projeto de vida.
Elaborado por:
Bruna Sene, CNPI-T 6928
1) Este relatório de análise foi elaborado pela XP Investimentos CCTVM S.A. (“XP Investimentos ou XP”) de acordo com todas as exigências previstas na Resolução CVM 20/2021, tem como objetivo fornecer informações que possam auxiliar o investidor a tomar sua própria decisão de investimento, não constituindo qualquer tipo de oferta ou solicitação de compra e/ou venda de qualquer produto. As informações contidas neste relatório são consideradas válidas na data de sua divulgação e foram obtidas de fontes públicas. A XP Investimentos não se responsabiliza por qualquer decisão tomada pelo cliente com base no presente relatório.
2) Este relatório foi elaborado considerando a classificação de risco dos produtos de modo a gerar resultados de alocação para cada perfil de investidor.
3) O(s) signatário(s) deste relatório declara(m) que as recomendações refletem única e exclusivamente suas análises e opiniões pessoais, que foram produzidas de forma independente, inclusive em relação à XP Investimentos e que estão sujeitas a modificações sem aviso prévio em decorrência de alterações nas condições de mercado, e que sua(s) remuneração(es) é(são) indiretamente influenciada por receitas provenientes dos negócios e operações financeiras realizadas pela XP Investimentos.
4) O analista responsável pelo conteúdo deste relatório e pelo cumprimento da Resolução CVM nº 20/2021 está indicado acima, sendo que, caso constem a indicação de mais um analista no relatório, o responsável será o primeiro analista credenciado a ser mencionado no relatório.
5) Os analistas da XP Investimentos estão obrigados ao cumprimento de todas as regras previstas no Código de Conduta da APIMEC Brasil para o Analista de Valores Mobiliários e na Política de Conduta dos Analistas de Valores Mobiliários da XP Investimentos.
6) O atendimento de nossos clientes é realizado por empregados da XP Investimentos ou por assessores de investimento que desempenham suas atividades por meio da XP, em conformidade com a Resolução CVM nº 178/2023, os quais encontram-se registrados na Associação Nacional das Corretoras e Distribuidoras de Títulos e Valores Mobiliários – ANCORD. O assessor de investimento não pode realizar consultoria, administração ou gestão de patrimônio de clientes, devendo atuar como intermediário e solicitar autorização prévia do cliente para a realização de qualquer operação no mercado de capitais.
7) Para fins de verificação da adequação do perfil do investidor aos serviços e produtos de investimento oferecidos pela XP Investimentos, utilizamos a metodologia de adequação dos produtos por portfólio, nos termos das Regras e Procedimentos ANBIMA de Suitability nº 01 e do Código ANBIMA de Distribuição de Produtos de Investimento. Essa metodologia consiste em atribuir uma pontuação máxima de risco para cada perfil de investidor (conservador, moderado e agressivo), bem como uma pontuação de risco para cada um dos produtos oferecidos pela XP Investimentos, de modo que todos os clientes possam ter acesso a todos os produtos, desde que dentro das quantidades e limites da pontuação de risco definidas para o seu perfil. Antes de aplicar nos produtos e/ou contratar os serviços objeto deste material, é importante que você verifique se a sua pontuação de risco atual comporta a aplicação nos produtos e/ou a contratação dos serviços em questão, bem como se há limitações de volume, concentração e/ou quantidade para a aplicação desejada. Você pode consultar essas informações diretamente no momento da transmissão da sua ordem ou, ainda, consultando o risco geral da sua carteira na tela de carteira (Visão Risco). Caso a sua pontuação de risco atual não comporte a aplicação/contratação pretendida, ou caso existam limitações em relação à quantidade e/ou volume financeiro para a referida aplicação/contratação, isto significa que, com base na composição atual da sua carteira, esta aplicação/contratação não está adequada ao seu perfil. Em caso de dúvidas sobre o processo de adequação dos produtos oferecidos pela XP Investimentos ao seu perfil de investidor, consulte o FAQ. As condições de mercado, mudanças climáticas e o cenário macroeconômico podem afetar o desempenho do investimento.
8) A rentabilidade de produtos financeiros pode apresentar variações e seu preço ou valor pode aumentar ou diminuir num curto espaço de tempo. Os desempenhos anteriores não são necessariamente indicativos de resultados futuros. A rentabilidade divulgada não é líquida de impostos. As informações presentes neste material são baseadas em simulações e os resultados reais poderão ser significativamente diferentes.
9) Este relatório é destinado à circulação exclusiva para a rede de relacionamento da XP Investimentos, incluindo assessores de investimentos da XP e clientes da XP, podendo também ser divulgado no site da XP. Fica proibida sua reprodução ou redistribuição para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento expresso da XP Investimentos.
10) SAC. 0800 77 20202. A Ouvidoria da XP Investimentos tem a missão de servir de canal de contato sempre que os clientes que não se sentirem satisfeitos com as soluções dadas pela empresa aos seus problemas. O contato pode ser realizado por meio do telefone: 0800 722 3710.
11) O custo da operação e a política de cobrança estão definidos nas tabelas de custos operacionais disponibilizadas no site da XP Investimentos: www.xpi.com.br.
12) A XP Investimentos se exime de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização deste relatório ou seu conteúdo.
13) A Avaliação Técnica e a Avaliação de Fundamentos seguem diferentes metodologias de análise. A Análise Técnica é executada seguindo conceitos como tendência, suporte, resistência, candles, volumes, médias móveis entre outros. Já a Análise Fundamentalista utiliza como informação os resultados divulgados pelas companhias emissoras e suas projeções. Desta forma, as opiniões dos Analistas Fundamentalistas, que buscam os melhores retornos dadas as condições de mercado, o cenário macroeconômico e os eventos específicos da empresa e do setor, podem divergir das opiniões dos Analistas Técnicos, que visam identificar os movimentos mais prováveis dos preços dos ativos, com utilização de “stops” para limitar as possíveis perdas.
14) Ação é uma fração do capital de uma empresa que é negociada no mercado. É um título de renda variável, ou seja, um investimento no qual a rentabilidade não é preestabelecida, varia conforme as cotações de mercado. O investimento em ações é um investimento de alto risco e os desempenhos anteriores não são necessariamente indicativos de resultados futuros e nenhuma declaração ou garantia, de forma expressa ou implícita, é feita neste material em relação a desempenhos. As condições de mercado, o cenário macroeconômico, os eventos específicos da empresa e do setor podem afetar o desempenho do investimento, podendo resultar até mesmo em significativas perdas patrimoniais. A duração recomendada para o investimento é de médio-longo prazo. Não há quaisquer garantias sobre o patrimônio do cliente neste tipo de produto.
15) O investimento em opções é preferencialmente indicado para investidores de perfil agressivo, de acordo com a política de suitability praticada pela XP Investimentos. No mercado de opções, são negociados direitos de compra ou venda de um bem por preço fixado em data futura, devendo o adquirente do direito negociado pagar um prêmio ao vendedor tal como num acordo seguro. As operações com esses derivativos são consideradas de risco muito alto por apresentarem altas relações de risco e retorno e algumas posições apresentarem a possibilidade de perdas superiores ao capital investido. A duração recomendada para o investimento é de curto prazo e o patrimônio do cliente não está garantido neste tipo de produto.
16) O investimento em termos são contratos para compra ou a venda de uma determinada quantidade de ações, a um preço fixado, para liquidação em prazo determinado. O prazo do contrato a Termo é livremente escolhido pelos investidores, obedecendo o prazo mínimo de 16 dias e máximo de 999 dias corridos. O preço será o valor da ação adicionado de uma parcela correspondente aos juros – que são fixados livremente em mercado, em função do prazo do contrato. Toda transação a termo requer um depósito de garantia. Essas garantias são prestadas em duas formas: cobertura ou margem.
17) O investimento em Mercados Futuros embute riscos de perdas patrimoniais significativos. Commodity é um objeto ou determinante de preço de um contrato futuro ou outro instrumento derivativo, podendo consubstanciar um índice, uma taxa, um valor mobiliário ou produto físico. É um investimento de risco muito alto, que contempla a possibilidade de oscilação de preço devido à utilização de alavancagem financeira. A duração recomendada para o investimento é de curto prazo e o patrimônio do cliente não está garantido neste tipo de produto. As condições de mercado, mudanças climáticas e o cenário macroeconômico podem afetar o desempenho do investimento.
18) ESTA INSTITUIÇÃO É ADERENTE AO CÓDIGO ANBIMA DE DISTRIBUIÇÃO DE PRODUTOS DE INVESTIMENTO.