
Quando o cenário fica mais incerto, é natural surgir a sensação de que “algo precisa ser feito” com a carteira. Notícias, projeções econômicas e acontecimentos como as eleições podem aumentar a percepção de risco e fazer oscilações de curto prazo parecerem maiores do que realmente são para os objetivos de longo prazo.
Mas e se o maior risco para o dinheiro não estiver no cenário em si, e sim na forma como o investidor reage a ele? É por essa pergunta que este texto começa.
O maior risco nem sempre está no mercado
Antes de mexer na carteira, vale entender o que acontece com as decisões financeiras quando o noticiário esquenta. As finanças comportamentais mostram que, em momentos de incerteza, alguns vieses podem ganhar força e influenciar a forma como as informações são interpretadas.
- Viés da disponibilidade: informações recentes ou repetidas tendem a ganhar mais peso na nossa percepção. Assim, uma sequência de manchetes sobre determinado cenário pode fazê-lo parecer mais provável do que realmente é. A CVM aborda esse e outros vieses na série CVM Comportamental.
- Aversão à perda: ver a carteira cair costuma gerar um desconforto maior do que a satisfação provocada por ganhos equivalentes. Essa é uma das conclusões mais conhecidas da economia comportamental, apresentada por Daniel Kahneman e Amos Tversky na Prospect Theory.
- Efeito manada: acontece quando investidores passam a seguir o comportamento predominante do mercado simplesmente porque muitas pessoas estão fazendo o mesmo. Em momentos de incerteza, esse viés pode ganhar força e levar a decisões mais influenciadas pelo sentimento coletivo do que pela análise dos fundamentos.
Em períodos de maior incerteza, esses vieses podem ganhar espaço justamente porque diferentes informações e projeções disputam a atenção dos investidores. Por isso, antes de transformar preocupação em mudança de carteira, vale separar o ruído daquilo que realmente importa para o planejamento financeiro.
Nem toda oscilação exige uma reação
O mercado passa por períodos de maior e menor volatilidade por diferentes razões. Mudanças nas expectativas para juros e inflação, cenário fiscal, atividade econômica, acontecimentos internacionais e até o calendário eleitoral podem influenciar os preços dos ativos.
Um estudo da XP (fevereiro de 2026) analisou o comportamento do câmbio, do Ibovespa e da renda fixa nos ciclos eleitorais de 2010, 2014, 2018 e 2022. O estudo mostra que os episódios de maior volatilidade tiveram origens diferentes em cada período.
A principal conclusão é que, mesmo em anos eleitorais, nem todo movimento dos ativos está relacionado ao processo eleitoral. Fatores econômicos, locais e globais costumam atuar simultaneamente na formação dos preços.
Quer se aprofundar nesse comportamento? Confira a análise da Rico sobre como diferentes classes de ativos reagiram aos últimos ciclos eleitorais brasileiros.
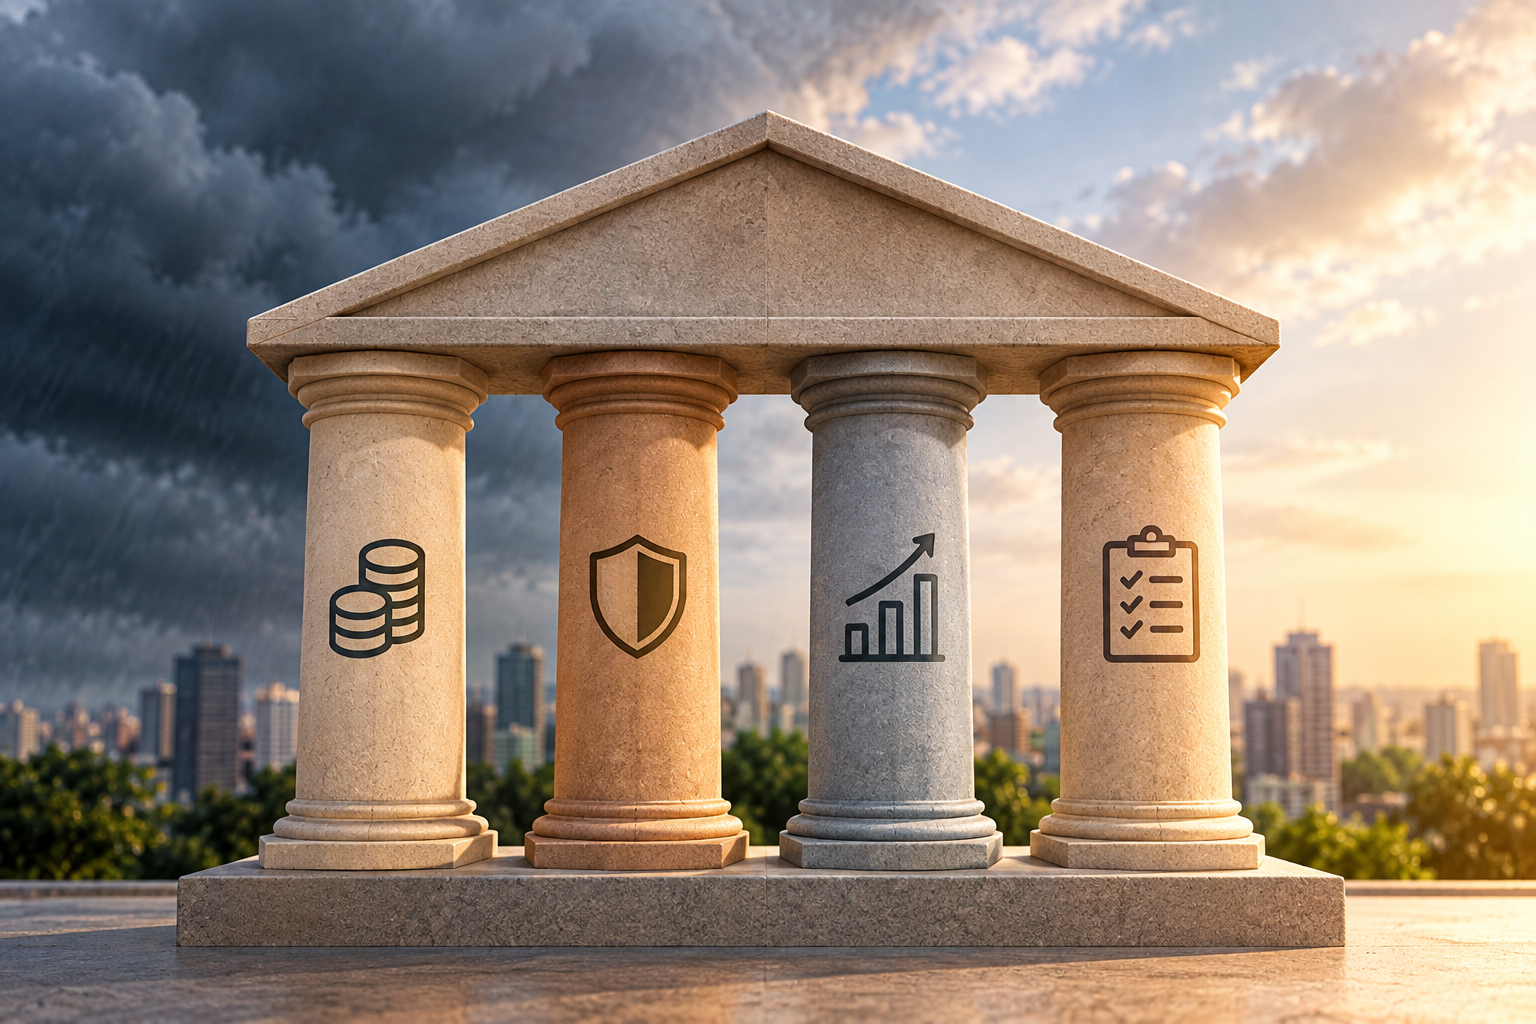
Entender o que movimenta o mercado ajuda a colocar as oscilações em perspectiva. Mas tentar antecipar cada movimento é outra história. Como não é possível controlar o cenário, pode ser mais útil fortalecer aquilo que está sob nosso controle. É aí que entram os quatro pilares abaixo.
Os 4 pilares para atravessar períodos de incerteza
Uma estratégia financeira não precisa depender de acertar qual será o próximo movimento do mercado. Ela pode ser construída justamente para continuar fazendo sentido quando o cenário muda. E essa proteção começa antes mesmo da escolha dos investimentos.
Pilar 1: Reserva de emergência: proteção antes da rentabilidade
A 9ª edição do Raio X do Investidor Brasileiro (ANBIMA/Datafolha, 2026) mostrou que 31% dos brasileiros começaram 2026 sem um centavo guardado para emergências e que, somando quem não tem reserva e quem tem fôlego de apenas uma semana ou um mês, chega-se a 51% da população. Apenas 24% têm reserva suficiente para atravessar mais de seis meses de despesas.
Isso significa que a falta desse colchão financeiro pode fazer com que um imprevisto, como uma despesa médica, um reparo inesperado ou uma redução temporária de renda, obrigue o investidor a resgatar aplicações em um momento desfavorável.
Por isso, antes de pensar em uma carteira preparada para diferentes cenários, vale construir uma reserva capaz de cobrir de três a seis meses das despesas essenciais, priorizando investimentos de baixo risco e liquidez diária. A reserva pode não ganhar destaque nas manchetes, mas ajuda a proteger a estratégia de longo prazo dos ruídos de curto prazo.
Com os imprevistos mais imediatos cobertos, fica mais fácil deixar os investimentos de longo prazo cumprirem o próprio papel. E isso nos leva ao segundo pilar: alinhar cada investimento ao prazo do objetivo.
Pilar 2: Horizonte alinhado ao objetivo: prazo também é estratégia
Uma oscilação de mercado pode ter significados muito diferentes dependendo de quando o dinheiro será utilizado.
Se o recurso está destinado a uma meta de longo prazo, movimentos de algumas semanas ou meses tendem a ter um peso diferente daquele de um investimento voltado para uma necessidade próxima. Por isso, o prazo do investimento precisa estar alinhado ao prazo do objetivo, e não à manchete do dia.
Ter objetivos claros ajuda a colocar as oscilações em perspectiva e a separar mudanças que realmente afetam o planejamento daquelas provocadas pelo cenário do momento. Ainda assim, manter o plano pode ser difícil quando o noticiário muda todos os dias. É nesse ponto que criar mecanismos de disciplina ajuda a reduzir o espaço para decisões impulsivas e abre caminho para o próximo pilar: os aportes automáticos.
Pilar 3: Aportes automáticos: a disciplina que vence a intuição
Esperar o “momento certo” para investir parece intuitivo. O desafio é que esse momento costuma ficar evidente apenas depois que passou.
Automatizar os aportes reduz a necessidade de decidir, mês após mês, se aquele é ou não um bom momento para investir. Na prática, isso ajuda a diminuir o espaço para decisões influenciadas pelo medo nas quedas ou pela euforia nas altas.
Isso não significa que os aportes automáticos eliminem riscos. O principal ganho está em reduzir a dependência de acertar o melhor momento para investir.
A recorrência ajuda a reduzir o peso do momento de entrada. Mas existe outro risco que a disciplina, sozinha, não resolve: concentrar demais o patrimônio em uma única estratégia. É aí que entra a diversificação.
Pilar 4: Diversificação: não depender de um único cenário
Nenhum investidor sabe antecipadamente qual classe de ativo terá o melhor desempenho no próximo mês, ano ou ciclo econômico. É justamente por isso que diversificar importa.
Distribuir os investimentos de forma compatível com objetivos, prazos e perfil de risco ajuda a reduzir a dependência de um único ativo, mercado ou cenário econômico.
Em períodos de incerteza, essa lógica ganha ainda mais relevância. Em vez de tentar descobrir qual investimento vai se sair melhor em determinado cenário, uma carteira diversificada busca evitar que todo o patrimônio dependa da mesma hipótese.
Quer entender como diferentes classes de ativos podem entrar em uma estratégia diversificada de investimentos? Confira o relatório Onde Investir, da Rico.
Reserva para lidar com imprevistos, prazo para colocar as oscilações em perspectiva, recorrência para reduzir o peso do timing e diversificação para não depender de uma única hipótese. No fim, os quatro pilares apontam para a mesma direção: trocar a tentativa de previsão por preparação.
4 perguntas antes de reagir à próxima manchete
Antes de tomar uma decisão motivada pelo cenário, vale fazer este checklist:
- Minha reserva de emergência é suficiente para lidar com imprevistos sem comprometer meus investimentos?
- Cada investimento tem um objetivo e um prazo claros?
- Meus aportes acontecem com consistência, mesmo quando o cenário fica mais incerto?
- Minha carteira está diversificada de acordo com meus objetivos e perfil de risco?
Quanto mais essas respostas estiverem bem encaminhadas, menor tende a ser a necessidade de reagir a cada nova manchete ou depender de previsões sobre o próximo movimento do mercado.
Por fim, seja em um ano de eleição ou em qualquer outro período de incerteza, investir melhor não significa adivinhar o que vai acontecer. Significa construir uma estratégia capaz de continuar fazendo sentido mesmo quando o cenário muda.